O Governo de São Paulo determinou a exclusão de mais 74 produtos do regime de substituição tributária do ICMS, medida oficializada no Diário Oficial do Estado. A alteração, com vigência programada para fevereiro de 2027, contempla mercadorias amplamente comercializadas, a exemplo de materiais de construção, margarinas e fornos de micro-ondas.
Avanço na simplificação tributária paulista
A decisão representa o sexto conjunto de itens retirados do ICMS-ST no estado. No final de 2025, o catálogo contava com 749 produtos submetidos a essa regra, montante que cairá para 208 com a nova determinação, registrando uma queda de 72,2%. Setores inteiros, como autopeças, perfumaria, medicamentos e pneumáticos, já haviam migrado para fora desse formato de recolhimento ao longo de 2026.
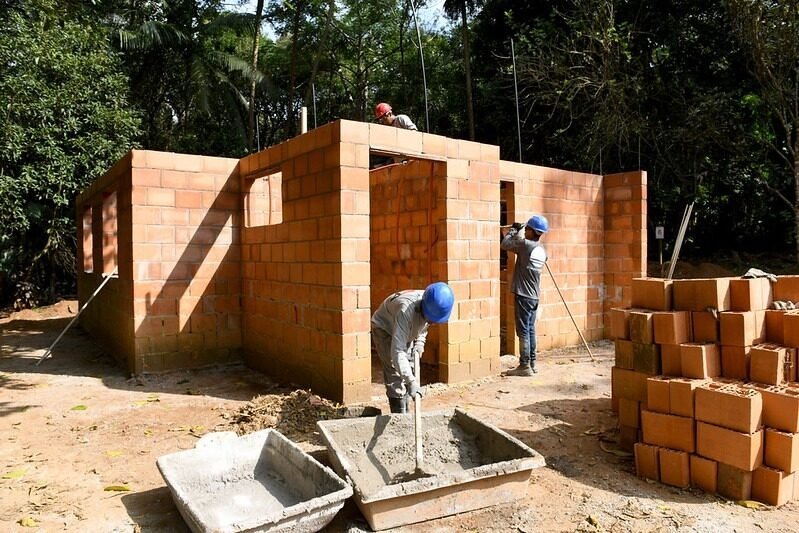
No caso específico dos materiais de construção, a desvinculação total da regra encerra impasses recorrentes sobre a correta classificação fiscal das mercadorias. A iniciativa integra as diretrizes da Secretaria da Fazenda e Planejamento e do programa São Paulo na Direção Certa, cujo intuito é elevar a competitividade, a transparência e a eficiência econômica regional.
Declarações oficiais sobre o ambiente de negócios
“Desde 2023, nosso objetivo declarado é fazer de São Paulo o melhor ambiente de negócios do país, como um meio para gerar desenvolvimento, emprego e prosperidade”, diz o secretário da Fazenda e Planejamento, Samuel Kinoshita. “Cada mercadoria que deixa a substituição tributária cumpre a mesma regra: menos exceção, menos custo para cumprir o imposto e mais atenção para o que importa, que é produzir e vender.”
O titular da pasta também enfatizou a relevância da medida diante da futura extinção do ICMS-ST provocada pela reforma tributária federal. “Com essa iniciativa, imbuída de visão de longo prazo, São Paulo consolida a diretriz de diminuição da ST e simplifica a rotina de quem produz, vende e gera empregos no Estado”, acrescenta Kinoshita.
Funcionamento da substituição tributária e as mudanças práticas
Pelo modelo do ICMS-ST, o recolhimento do imposto referente a toda a circulação do produto fica concentrado em um único elo inicial, geralmente o fabricante ou o importador, que paga o tributo antecipadamente. Com a transição para o regime normal, o imposto deixa de ser pago de uma só vez pelo primeiro elo e passa a ser apurado e quitado por cada empresa em sua respectiva etapa de comercialização.
Essa alteração operacional diminui o desembolso financeiro antecipado exigido das empresas, aliviando o fluxo de caixa dos negócios e reduzindo o peso burocrático na rotina comercial. A medida antecipa a transição prevista pela Lei Complementar 227/2026, mitigando gradualmente o passivo de estoques até o encerramento definitivo do modelo de substituição tributária previsto para o final de 2032.
Fonte: Agência SP