O governo federal oficializou, nesta quarta-feira (4), a publicação da Medida Provisória 1.399/2026, que detalha as normas e as alíquotas do novo Imposto Seletivo. O tributo, que entra em vigor a partir de 2 de fevereiro de 2027, tem como foco a taxação de bens e serviços considerados nocivos à saúde humana ou ao meio ambiente, consolidando uma das etapas centrais da Reforma Tributária estabelecida pela Emenda Constitucional 132/2023.
Regras de transição e substituição do IPI
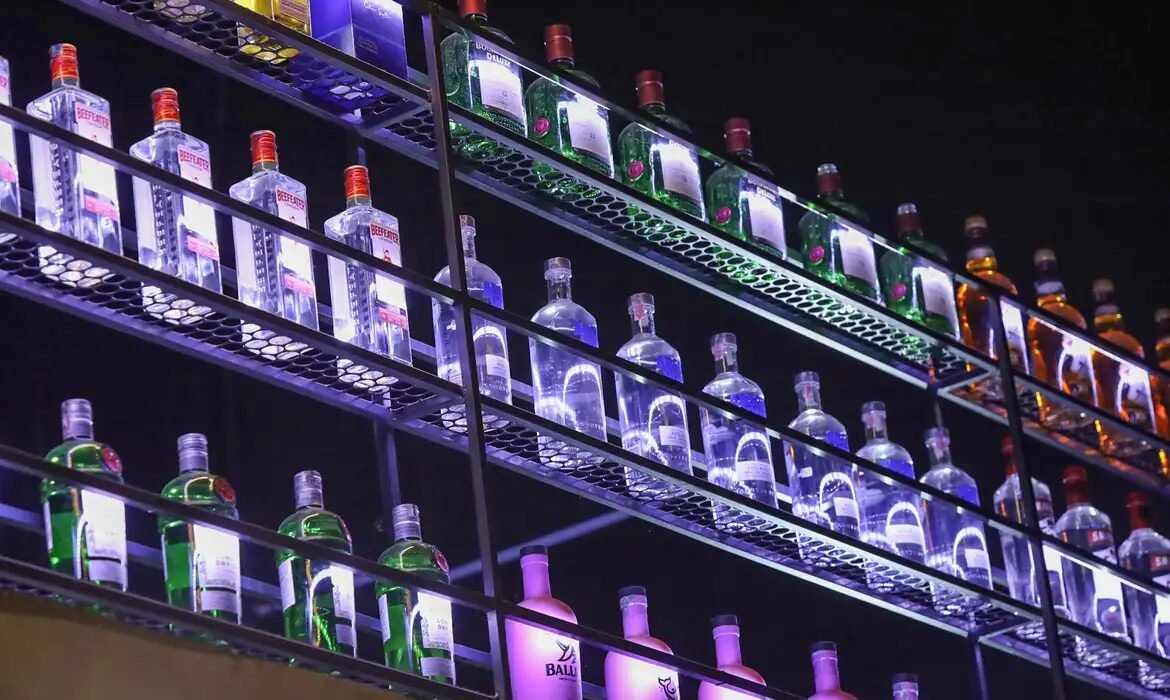
O novo modelo tributário funcionará de forma temporária, com vigência prevista até 31 de dezembro de 2027. Durante esse intervalo de 11 meses, o Imposto Seletivo substituirá o Imposto sobre Bens Industrializados (IPI). Para veículos, embarcações, aeronaves, bebidas alcoólicas, produtos fumígenos e bebidas açucaradas, as alíquotas serão equivalentes às do antigo IPI, ajustadas por fatores de conversão específicos.
Isenções e critérios de sustentabilidade
A definição das taxas para veículos e aeronaves levará em conta metas de eficiência energética e critérios de sustentabilidade. De acordo com a Casa Civil da Presidência da República, “a MP estabelece critérios de sustentabilidade e eficiência energética para a definição das alíquotas incidentes sobre veículos, aeronaves e embarcações.”
Entre os beneficiados com alíquota zero estão veículos adquiridos por pessoas com deficiência ou transtorno do espectro autista, além de automóveis de aluguel (táxis). O mesmo benefício será aplicado a veículos com registro de versão sustentável emitido pelo Ministério do Desenvolvimento, Indústria, Comércio e Serviços. Já caminhões acima de 3.500 quilos e veículos de uso operacional das Forças Armadas e órgãos de segurança pública possuem regras específicas de incidência.
Setores e ajustes na arrecadação
Enquanto bens minerais terão alíquota zero até o final de 2027, as loterias, como a Mega-Sena, contarão com uma incidência de 0,5%. Para assegurar o equilíbrio fiscal, o governo planeja compensar variações na arrecadação do Imposto Seletivo por meio de ajustes na Contribuição sobre Bens e Serviços (CBS). Caso a arrecadação do novo imposto suba, a CBS será reduzida; caso caia, o ajuste será inverso.
Para evitar a desoneração de produtos prejudiciais durante o período de adaptação, o Executivo enviará ao Congresso uma Proposta de Emenda à Constituição (PEC) prorrogando a incidência do IPI sobre itens nocivos até que o Imposto Seletivo atinja seus efeitos plenos. As alíquotas definitivas, válidas a partir de 2028, dependerão de um projeto de lei que o governo deverá encaminhar ao Legislativo até 31 de maio de 2027.
Fonte: Agência Brasil - EBC